O governo do Estado pode sentir o baque: na expectativa (concreta) de assinar contrato de financiamento com a Caixa Econômica Federal de R$ 583 milhões (tendo inclusive já publicado edital de licitação sem dotação orçamentária) será, tudo indica, levado a fazer uso de um plano B para realizar as obras municipais que pretende com os empréstimos.
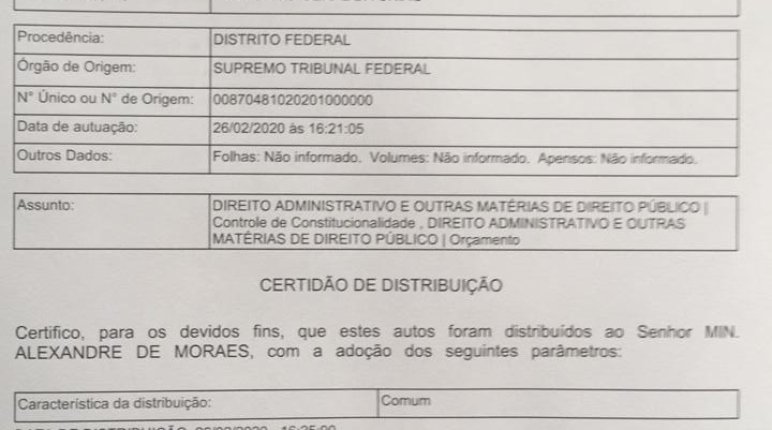
Está com o ministro Alexandre de Moraes (do STF) ação direta de inconstitucionalidade, com pedido liminar, protocolada no último dia 23 de fevereiro de 2019. A ação foi distribuída a Alexandre de Moraes no último dia 26 de fevereiro de 2020. Ou seja, na última quarta-feira.
Na ação, o partido Novo pede que seja declarada inconstitucional as decisões dos governos dos Estados (Tocantins dentre onze unidades federativas, como Minas Gerais, Sergipe, Mato Grosso do Sul, Rio Grande do Norte e Rio Grande do Sul) que, com o aval de seus Tribunais de Contas, retiram do cálculo das despesas com pessoal, os gastos com aposentados, pensionistas e o Imposto de Renda retido na fonte.
Argumenta o Novo: "Basicamente, decisões do TCE sustentam a exclusão de IRRF e de despesas com inativos e pensionistas da despesa de pessoal, como se esse pagamento não existisse."
Vai além a ação: "O que ocorre, na verdade, é que os Estados, os Municípios e os Tribunais de Contas, pelos mais diversos meios (decisões administrativas, consultas, regulamentos) vêm afastando de forma inequívoca o texto expresso do art. 18, caput, e art. 19, caput, §§ 1º e 2º, da LC 101/00, verdadeira declaração transversa de inconstitucionalidade, por entender que teriam competência para, deforma transversa, interpretar lei geral de competência da União, de forma a esvaziar seu conteúdo deixando de aplicá-la."
No Tocantins, o expediente (como apontou este blog no ano passado) foi autorizado pelo TCE (um dia antes da publicação do balanço do governo, possibilitando-lhes enquadramento), numa consulta feita pelo próprio ex-presidente da Corte (duas ilegalidades) que beneficiou também o tribunal. Um dos conselheiros, Napoleão Sobrinho, recorreu do expediente e até hoje, decorrido um ano, não teve seu recurso apreciado.
Na verdade, uma irresponsabilidade política e técnica do TCE ao forçar um enquadramento escondendo despesas que pela lei deveriam ser contabilizadas com despesas de pessoal que efetivamente o são. Tanto a CF, como a LRF e a Secretaria do Tesouro Nacional não dão margens de dúvidas.
Caso seja concedida a liminar (e é muito provável que o seja, dada a cristalina inconstitucionalidade), o governo do Tocantins passaria de enquadrado a desenquadrado na Lei de Responsabilidade Fiscal.
No balanço publicado na última sexta, o governo informa uma despesa bruta de pessoal de R$ 5 bilhões e 296 milhões (Executivo). E uma despesa líquida (retirado imposto de renda, aposentados, pensionistas, indenizações e cumprimento de decisões judiciais) de R$ 3 bilhões e 454 milhões.
Como registrou uma receita corrente líquida de R$ 7 bilhões e 365 milhões, teria comprometido apenas 46,92% da RCL com salários. Enquadrado entre o limite prudencial (46,55%) e o limite máximo da LRF (49%).
Se sair a liminar, apenas contabilizando aposentados e pensionistas, seriam acrescidos nos cálculos R$ 1 bilhão e 221 milhões, elevando a despesa líquida para R$ 4 bilhões e 675 milhões. Ou seja, o Executivo sairia dos 46,92% para espantosos 63,4 % das receitas correntes líquidas com salários.
Desenquadrado, portanto, ainda que demonstre esforço para o equilíbrio fiscal. Uma das exigências para que o governo consiga o aval da STN para os empréstimos.